
Bancos bolivianos alcanzan ganancias récord en medio de crisis económica
Las entidades financieras en Bolivia reportaron un crecimiento notable del 77% en sus ganancias del primer semestre del 2026, a pesar de un contexto económico complicado y bloqueos que afectaron la producción.
Por Sebastián Aguirre · 20 de septiembre de 2026
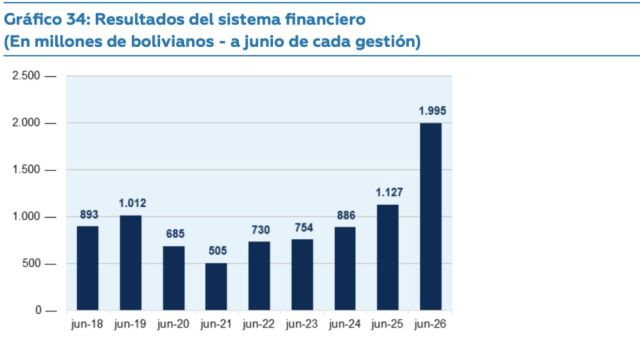
En los primeros seis meses del 2026, el sistema financiero boliviano logró generar una ganancia neta de Bs 1.995 millones, marcando un incremento del 77% comparado con el mismo periodo del año anterior. Este es el resultado más alto desde el 2018, según información del Banco Central de Bolivia (BCB).
Este aumento se produce en un contexto donde el Fondo Monetario Internacional (FMI) pronosticó una disminución del 3,3% en la economía boliviana para 2026, y cuando diversas protestas y bloqueos de caminos en mayo y junio paralizaron la actividad productiva en varias regiones del país.
¿De dónde provienen las ganancias?
Curiosamente, el crecimiento de las ganancias no se atribuye a los métodos tradicionales de los bancos, como préstamos y cobro de intereses. De hecho, el margen financiero bruto, que representa la diferencia entre intereses cobrados y pagados, no impulsó considerablemente la rentabilidad en este semestre.
El BCB señala que el aumento en las utilidades provino principalmente de dos fuentes: primero, los "otros ingresos operativos netos", que engloban comisiones y resultados de operaciones cambiarias, los cuales aportaron 0,73 puntos al retorno sobre activos (ROA). Segundo, el ajuste contable por exposición a la inflación, que sumó 0,34 puntos al mismo indicador, llevando el ROA anualizado a 1,17% y el retorno sobre patrimonio (ROE) a 13,88%.
A pesar de este panorama positivo para los bancos, la concesión de créditos mostró un crecimiento moderado del 3,35%, mientras que los depósitos del público aumentaron 13,3%, alcanzando un total histórico de Bs 255.956 millones. La morosidad, que mide los préstamos impagos, fue del 2,9%, aunque un 12,2% de la cartera total fue reprogramada debido a dificultades de pago por parte de los prestatarios.
Sectores más afectados
Los sectores con mayores índices de morosidad incluyen restaurantes y hoteles con 4,6%, comercio con 3,7% y transporte con 3,4%. Estas cifras están relacionadas con conflictos sociales y problemas de abastecimiento de combustible en el semestre. Además, el crédito hipotecario también disminuyó, reflejando una baja en la actividad del sector inmobiliario, donde los permisos de construcción han decrecido y las ventas de cemento cayeron 27,2% en el año.
Finalmente, el BCB advirtió sobre la necesidad de evaluar la sostenibilidad de estas ganancias, enfatizando que gran parte de la utilidad del semestre se originó de fuentes ajenas al negocio crediticio tradicional de los bancos, lo que genera incertidumbres sobre su continuidad.